Domain chaoszentrale.de kaufen?
Wir ziehen mit dem Projekt
chaoszentrale.de um.
Sind Sie am Kauf der Domain
chaoszentrale.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain chaoszentrale.de kaufen?
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **

Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:


-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **

Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
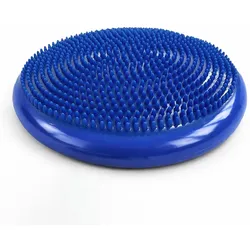
Wackelkissen für Gleichgewicht KoordinationWozinsky WPSD-01 Sinneskissen für die Rehabilitation von Igeln – blauDas Wozinsky WPSD-01 Sensorikkissen in Igelform bietet eine komfortable Lösung für aktives Sitzen, Gleichgewicht und Alltagskomfort. Dank seiner flexiblen Form und der Noppen stimuliert es die Muskulatur und trägt zu einer gesunden Körperhaltung bei. Es eignet sich ideal für Büroarbeit, Sport oder Rehabilitation. Durch seine kompakte Größe und die mitgelieferte Pumpe lässt sich der Härtegrad einfach anpassen und es ist vielseitig einsetzbar.Spezifikation:Marke: WozinskyModell: Wozinsky WPSD-01Typ: Sensorik-/RehabilitationskissenAnwendungsgebiete: Sitzen, Gleichgewichtsübungen, Rehabilitation, MassagePackungsinhalt: Sensorikkissen, PumpeMaterial: PVCFarbe: blauDie wichtigsten Vorteile des Wozinsky WPSD-01 Kissens:Ergonomisches Design: Unterstützt eine korrekte Sitzhaltung und Stabilität.Massagenoppen: stimulieren sanft die Muskulatur und helfen, Verspannungen zu lösen.Vielseitig einsetzbar: ideal für Arbeit, Training und RehabilitationStrapazierfähiges PVC-Material: widerstandsfähig gegen Beschädigungen und komfortabel im täglichen GebrauchAktives Sitzen: beansprucht die Muskulatur und unterstützt die natürlichen KörperfunktionenJeden Tag eine bessere HaltungDie flexible Form passt sich dem Körper an und hilft Ihnen, beim Sitzen eine korrekte Haltung und mehr Kontrolle zu bewahren.Sanfte Massage und EntspannungDie Noppen stimulieren die Hautoberfläche, was die Muskelentspannung fördert und den Tragekomfort erhöht.Ein Kissen – viele VerwendungsmöglichkeitenSie können es am Schreibtisch, zu Hause oder beim Sport verwenden und die Nutzung Ihren Bedürfnissen anpassen.Langlebiges Material für lange ZeitDas robuste PVC-Material gewährleistet eine lange Lebensdauer und einfache Reinigung des Kissens.Aktives Sitzen ohne AnstrengungDie leicht instabile Oberfläche beansprucht die Muskulatur beim Sitzen und unterstützt so alltägliche Aktivitäten ohne zusätzlichen Aufwand.14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
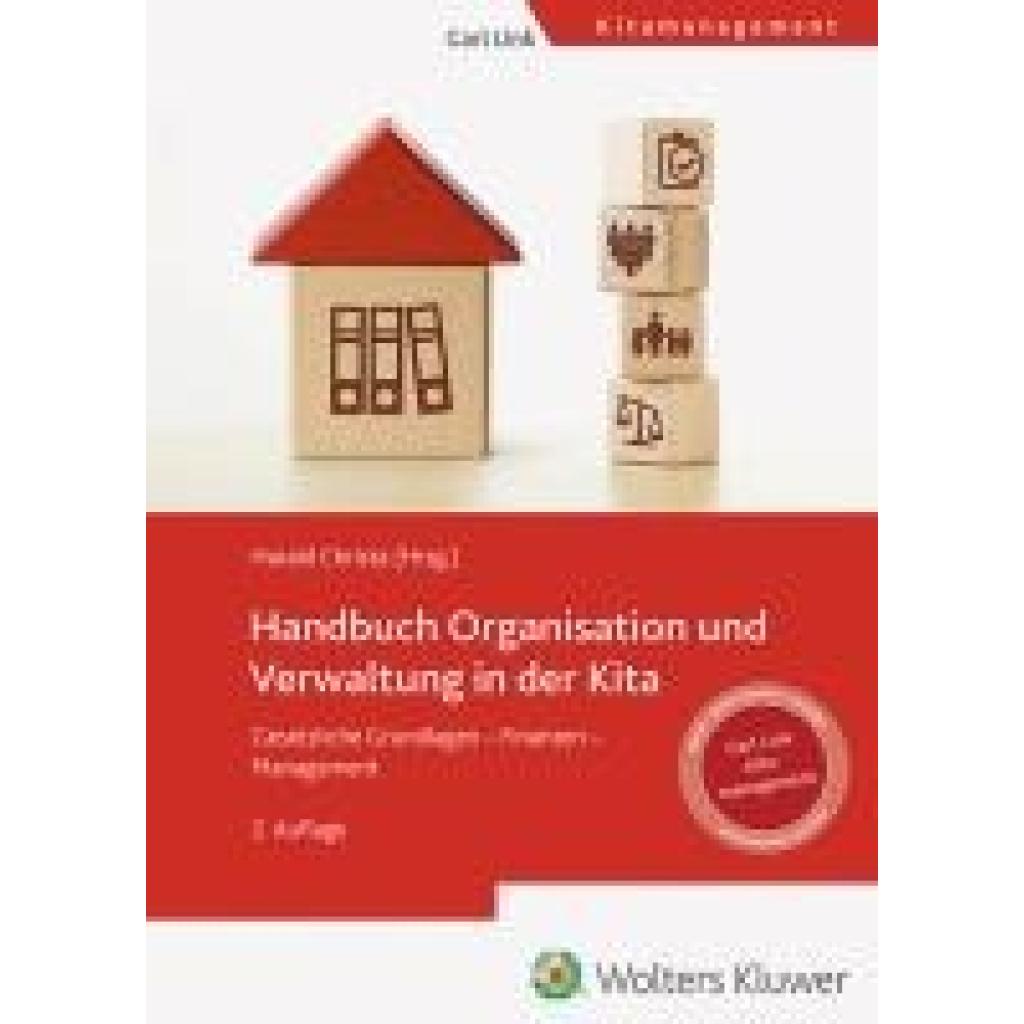
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.